
 Банк Зенит
 Ренессанс Банк
 ЛОКО-Банк
 Т-Банк
 Банк Синара
 Кредит Европа Банк
Карты с процентом на остаток — условия 2026


Статьи о дебетовых картах
ВсеОтзывы о дебетовых картах
Все
Оформляла дебетовую карту «Мудрость» от МКБ через приложение — всё заняло минут двадцать, никуда идти не пришлось. Порадовало, что условия прозрачные: никаких скрытых комиссий, которые потом всплывают. Но есть нюанс: лимит в итоге дали меньше, чем показывал калькулятор на сайте, так что не рассчитывайте на максимум заранее. В целом для повседневных трат вариант нормальный, если бюджет планировать с запасом.

Оформлял карту UnionPay Diamond от Газпромбанка, когда понадобились деньги срочно. Заявку рассмотрели быстрее, чем я думал, и средства пришли в тот же день — вот это реально выручило. Но есть нюанс: итоговую переплату сразу не видно, пришлось самому садиться и считать, что не очень удобно. Ещё заранее уточняйте условия досрочного погашения, я это сделал не сразу. В целом для срочной ситуации вариант рабочий, но если нет запаса по бюджету, я бы не советовал брать. По крайней мере, будьте готовы внимательно читать все условия, а не только то, что на первый взгляд бросается в глаза.

Оформил дебетовую карту «Mir Supreme» от Газпромбанка недавно. В целом пока всё нормально: деньги на счёт пришли быстро, поддержка отвечает без долгих ожиданий. Из плюсов ещё заметил, что по карте удобно оплачивать покупки и переводы внутри банка проходят без задержек. Но есть и нюанс: когда решил уточнить, как закрыть карту досрочно, информацию нашёл не сразу — пришлось поискать. Так что перед оформлением советую внимательно прочитать договор, особенно условия по закрытию. Не скажу, что это критично, но осадочек остался. В целом карта рабочая, но без восторгов.

Популярные решения
Все




Некоторые банки в рекламе дебетовых карт говорят о выгодной процентной ставке на остаток. Поговорим о том, что это такое, на каких условиях ее начисляют и чем карточки с процентом отличаются от обычного вклада.
Что такое процент на остаток по карте?
Процент на остаток — это вознаграждение за то, что держатель карточки выполняет определенные условия: поддерживает на счету неснижаемую сумму, совершает нужное количество покупок в месяц, получает регулярные поступления на карту.
При этом такие карточки ничем не отличаются от обычных. Ими так же можно оплачивать покупки онлайн и в магазинах, снимать с нее наличные, переводить деньги другим людям, оплачивать жилищно-коммунальные услуги, мобильную связь и интернет и так далее.
Разница заключается лишь в том, что по таким картам предусмотрен процент на неснижаемый остаток.
Как банки начисляют процент на остаток по дебетовой карточке?
Банки начисляют процент на остаток по карте по одной из следующих схем:
- На минимальную сумму за месяц. Приведем пример. В течение 28 дней держатель карточки держал на счету не менее 100 тысяч рублей. А на 29 день он снял 85 тысяч рублей. В конце месяца он получит процент на остаток в размере 15 тысяч рублей. При этом не особо важно, на какое время человек снимет эти деньги — даже если он вернет средства на счет через несколько минут, банк начислит процент на минимальную сумму за месяц.
- На среднюю сумму за месяц. В таком случае банк будет фиксировать баланс в начале каждого дня отчетного периода. А в конце месяца он сложит полученные результаты и разделит на количество дней.
- На ежедневную сумму. Как и в предыдущем случае, банк будет фиксировать баланс на счету каждый день. Но процент на остаток с нее рассчитает не в конце месяца, а сразу. Для этого он разделит годовую процентную ставку на 365 дней и умножить на сумму на балансе карточного счета.
Большинство банков не начисляют процент на остаток просто так. Обычно для его получения держателю карточки нужно соблюдать определенные условия:
- Поддерживать минимальный остаток на карточном счету. Например, Газпромбанк начисляет процент по Умной карте МИР, если сумма на ней составляет не менее 30 тысяч рублей.
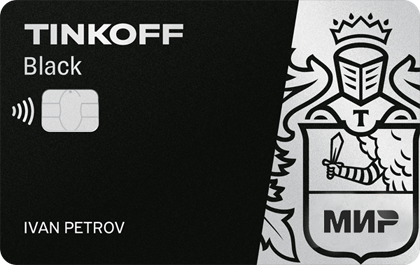
- Совершать покупки на определенную сумму в месяц. Например, Т-Банк начисляет процент на остаток по карточке “Т-Банк Блэк”, если человек совершает покупки на общую сумму не менее 3 тысяч рублей в месяц. А в Совкомбанке наиболее выгодные условия предусмотрены для держателей, которые рассчитываются карточкой не менее 5 раз за отчетный период на общую сумму не менее 10 тысяч рублей.
- Получать зачисления на определенную сумму в месяц. Некоторые банки начисляют процент на остаток, только если держатель получает заработную плату, социальные пособия или пенсию на определенную сумму. Например, не менее 18 тысяч рублей в месяц.
- Подключить платную подписку или сервис. Приведем пример. Т-Банк начисляет процент на остаток при подключении подписки “Т-Банк Pro”. Газпромбанк — при подключении сервиса “Газпромбанк Привилегии”. А Совкомбанк предлагает выгодные условия с подпиской “Халва.Десятка”.
Чем отличается процент на остаток от вклада?
Несмотря на то что вклад и карта с процентом на остаток нужны для того, чтобы получать небольшой доход с накоплений, у них есть много различий:
- Ограничение на снятие наличных. Большинство банков не разрешает снимать деньги с депозита до окончания его срока. Даже частичное снятие средств приводит к пересчету процентов по ставке “до востребования”. Обычно она составляет 0,01% годовых. Снять деньги с карточки можно в любой момент. Процентная ставка при этом остается неизменной. Но стоит учитывать, что большинство банков начисляет процент на минимальный остаток.
- Выплата процентов. В случае со вкладом это происходит в конце срока договора. А доход по карточке банки начисляют каждый месяц.
- Ограничение на пополнение. Некоторые банки не разрешают пополнять депозит даже на 1 тысячу рублей. В некоторых кредитных организациях предусмотрена минимальная сумма, которую нужно внести на вклад. А пополнять дебетовую карточку можно в любой момент без потери процентной ставки.
- Изменение процентной ставки. По депозиту она фиксирована в течение всего срока договора — доходность не будет меняться, даже если ключевая ставка Центробанка станет ниже. Что касается дебетовой карточки, доходность по ней банк может изменить в любой момент в одностороннем порядке. При этом кредитная организация не обязана уведомлять держателей об изменении условий. Поэтому отслеживать актуальную процентную ставку нужно самостоятельно.
- Ограничение по времени. Открыть депозит можно только на определенный срок. Например, на 3 месяца или на 1 год. А размещать деньги на дебетовой карточке можно бессрочно. То есть снять их можно в любой удобный день.
Где оформить дебетовую карту с процентом на остаток в 2024 году?
Не все банки готовы выплачивать процент на остаток по дебетовой карточке. Чтобы вы не искали карту, которая подходит под ваши условия, мы подобрали три выгодных предложения от надежных банков.
“Т-Банк Блэк” от Т-Банка Банка
Выпуск: бесплатный
Обслуживание: 99 руб/мес или бесплатно при поддержании остатка на счетах от 50 тысяч рублей, при оформленном кредите в Т-Банке на этот карточный счет, при тарифе карты 6.2 или с подпиской “Т-Банк Pro”
Информирование об операциях: 59 руб/мес на номера “Т-Мобайл” или 99 руб/мес на другие номера
Снятие наличных в банкоматах других банков: бесплатно от 3 тысяч рублей за операцию до 100 000 руб/мес, далее с комиссией 2%, но не менее 90 рублей
Переводы в другие банки: бесплатно до 5 миллионов рублей в месяц через Систему быстрых платежей и до 20 000 рублей в месяц по номеру карты, далее с комиссией 1,5%, но не менее 30 рублей
Кэшбэк: до 15% за покупки в категориях, до 30% за покупки в магазинах-партнерах
Процент на остаток: 5% годовых на остаток до 300 тысяч рублей при совершении покупок от 3 тысяч рублей в месяц
“Умная карта МИР” от Газпромбанка
Выпуск: бесплатный
Обслуживание: бесплатное
Информирование об операциях: 99 руб/мес с третьего месяца
Снятие наличных в банкоматах других банков: бесплатно до 200 тысяч рублей в месяц с привилегиями или до 100 000 руб/мес без него, далее с комиссией от 1%, но не менее 300 рублей
Переводы в другие банки: бесплатно до 150 тысяч рублей в месяц через Систему быстрых платежей с сервисом “Газпромбанк Привилегии” или до 100 000 руб/мес без него, далее с комиссией 0,5%, но не более 1,5 тысячи рублей, бесплатно до 30 000 руб/мес с сервисом Газпромбанка, иначе с комиссией 1,5%, но не менее 50 рублей
Кэшбэк: до 2% за обычные покупки, до 5% за покупки в категориях, до 50% за покупки в магазинах-партнерах
Процент на остаток: 10% годовых на остаток от 30 до 100 тысяч рублей с подключенным сервисом Газпромбанка
“Прибыль” от Уралсиба
Выпуск: бесплатный
Обслуживание: 99 руб/мес или бесплатно при совершении покупок от 3 000 рублей в месяц или при поступлениях от 20 тысяч руб/мес
Информирование об операциях: 99 руб/мес с третьего месяца
Снятие наличных в банкоматах других банков: с комиссией 1%, но не менее 199 рублей
Переводы в другие банки: бесплатно до 100 000 рублей в месяц через Систему быстрых платежей, далее с комиссией 0,5%, но не более 1,5 тысячи рублей, по номеру карты с комиссией 1,5%, но не менее 75 рублей
Кэшбэк: до 3% за обычные покупки при соблюдении условий, до 30% за покупки в магазинах-партнерах.
Процент на остаток: до 14% годовых на остаток до 500 000 рублей
 Дебетовая карта Все включено от Фора-Банка
 Дебетовая карта My Life от УБРиР
Вывод
Подведем итог. Карта с процентом на остаток — хороший вариант для тех, кто хочет получать небольшой доход с накоплений, но не может или не хочет открывать депозит. Но при выборе карточки мы рекомендуем внимательнее изучать условия начисления доходности.







